MARKET NOTE 008
「百貨店なら売れる」は本当か。百貨店の二極化と、“強い商圏”の考え方。
「百貨店に出たい」は、よく分かる
POPUPの出店先を考えているブランドから、「一度、百貨店に出てみたい」という話を聞くことがあります。
その気持ちはよく分かります。百貨店には今も、他の商業施設にはない強みがあります。
特に食品では、食品を買う目的で来店している人が多く、ギフト需要もあります。百貨店への出店実績そのものが、その後の商談や販路開拓で信用につながることもあります。
だから、「百貨店に出たい」という考え自体は間違っていません。
ただ、POPUPの出店先を考えるときに、「百貨店だから売れる」まで話を進めてしまうと、少し危険です。
見るべきなのは、百貨店かどうかではなく、どの商圏にあり、どの館の、何階の、どの動線に出るのか。今回は、その話をしたいと思います。
百貨店催事には、確かに強みがある
百貨店、特に食品売場には、POPUPに向いた条件があります。一定の人流があり、来店者の多くが「何かを買う」という目的を持っています。
デパ地下なら、菓子、惣菜、生鮮、ギフトなどの売場を目当てに来る人も多く、商品を比較しながら購入することにも慣れています。
2025年の全国百貨店売上高約5.68兆円のうち、食料品は約1.46兆円。菓子だけでも約4,782億円あります。食品ブランドにとって、百貨店が今も有力な販路のひとつであることは間違いありません。
一方で、競合も多い。似た価格帯、似たカテゴリーの商品がすぐ近くに並ぶため、比較された上で選ばれる必要があります。歩率、販売員、人員体制、営業時間、納品条件、在庫供給力など、施設ごとの運営条件もあります。
集客力がある代わりに、求められる水準も高い。これが百貨店催事のひとつの特徴です。
食品と、アパレル・雑貨では「百貨店出店」の意味が違う
もうひとつ重要なのが、館内の場所です。食品の場合、多くはB1Fなど明確な食品売場があり、「食品を買いに来た人」が集まるフロアの中で販売できます。
しかし、アパレル、アクセサリー、雑貨、ライフスタイル商品になると事情が変わります。1階の入口近くなのか。主要エスカレーター前なのか。上層階なのか。催事場なのか。既存カテゴリー売場の一角なのか。
同じ百貨店でも、場所によって人流も客層もかなり変わります。年間何千万人が来館する百貨店だったとしても、そのPOPUPの前を何人が通るかは、別の話です。
「○○百貨店に出店できます」だけでは足りません。何階の、どの売場なのか。ここまで確認して初めて、その出店場所を評価できます。
百貨店は「終わっている」のではなく、二極化している
百貨店業界全体を見れば、店舗数は長期的に減っています。日本百貨店協会の加盟店舗数は、1999年末の311店舗から、2026年9月現在では159店舗まで減少しています。
しかし、売上の中身を見ると、もう少し違う景色が見えてきます。2025年の全国百貨店売上高約5.68兆円のうち、札幌、仙台、東京、横浜、名古屋、京都、大阪、神戸、広島、福岡の10都市が占める割合は78.1%。10都市以外は21.9%です。
百貨店が一律に弱くなっているというより、売上が大都市へ集まりやすくなっている。POPUPを考えるブランドにとって重要なのも、「百貨店かどうか」より、どの商圏にある百貨店なのかです。
関西でも、同じ百貨店で売上規模は大きく違う
関西の主要百貨店を見ても、規模にはかなり差があります。阪急うめだ本店は、2026年3月期で約3,487億円。伊勢丹新宿本店に次ぐ国内2位の規模です。
髙島屋大阪店は約1,799億円。京都髙島屋は約1,107億円。大丸では、心斎橋店が約1,138億円、神戸店が約1,017億円、京都店が約737億円、梅田店が約626億円です。
百貨店以外でも、ルクア大阪は約1,103億円、ららぽーとEXPOCITYは約570億円、あべのキューズモールは約535億円、天王寺ミオは約449億円、京都ポルタは約337億円と、大きな売上を持つ施設があります。
同じ「関西の商業施設」でも、購買規模にはかなりの差があります。前年比だけを見るのではなく、まず現在どの程度の購買が集まっている施設なのかを見ることが重要です。
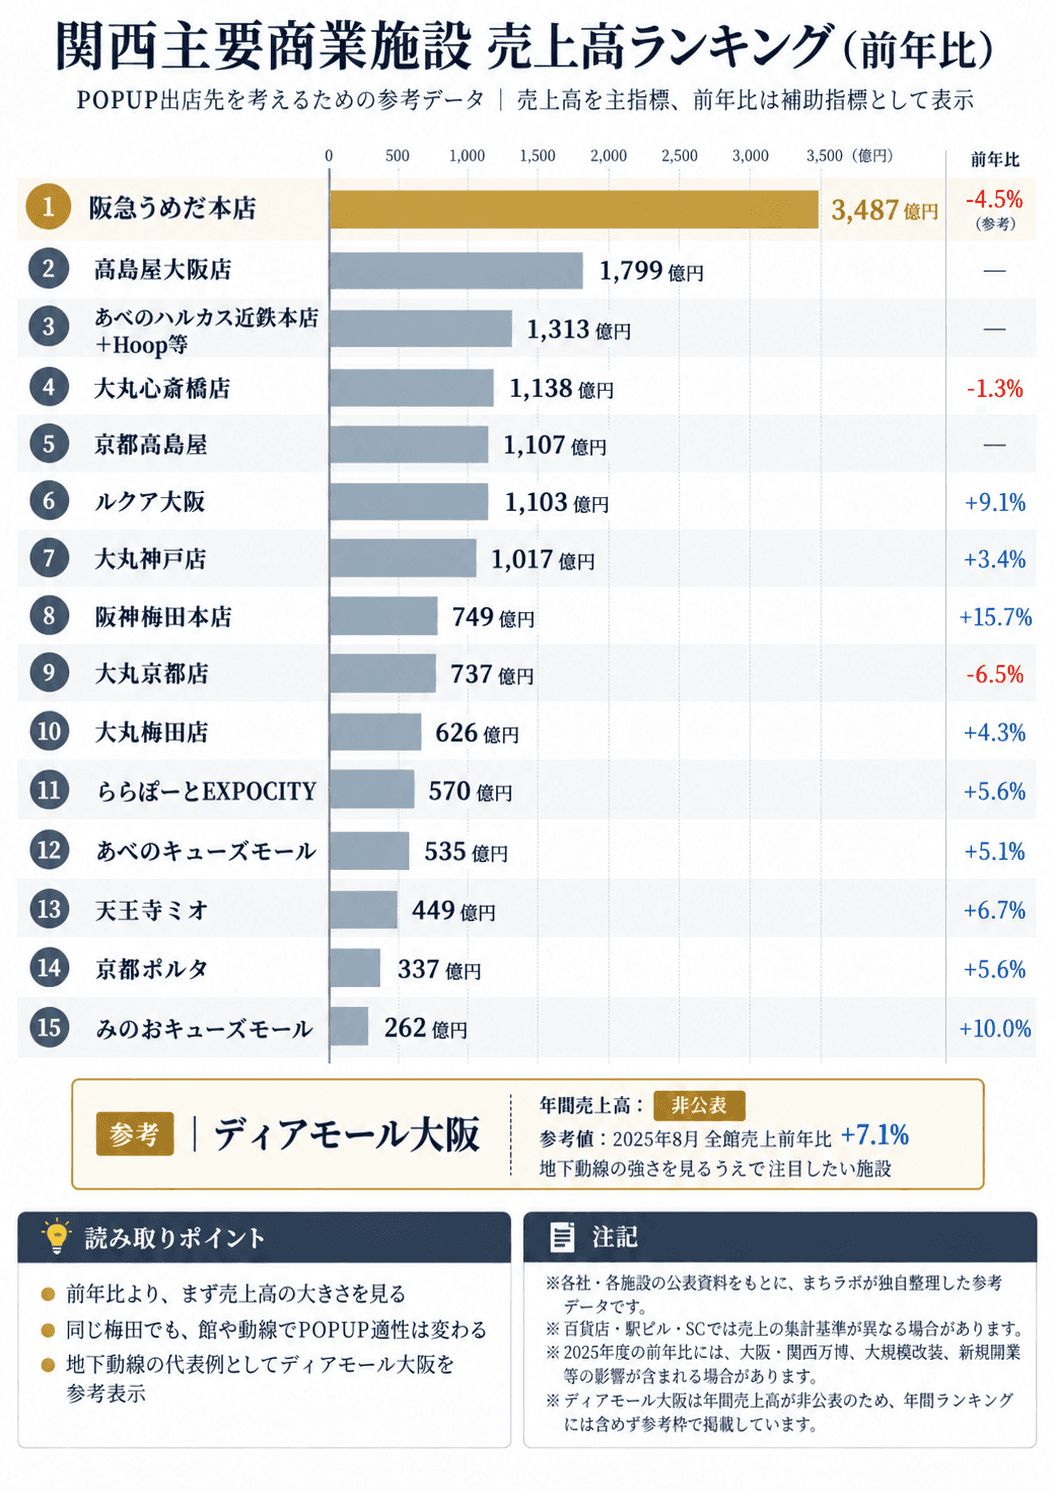
※各社・各施設の公表資料をもとに、まちラボが独自に整理した参考データです。百貨店・駅ビル・SC等では売上高の集計基準が異なるため、単純比較を目的としたものではありません。2025年度の前年比には、大阪・関西万博、大規模改装、新規開業等の影響が含まれる場合があります。
これから見るべきなのは「百貨店」ではなく「商圏」
百貨店は単独で存在しているわけではありません。鉄道駅、地下鉄、地下街、オフィス、ホテル、飲食店、周囲の商業施設があり、観光客もいれば、仕事帰りの人もいます。
つまり、見るべきなのは、建物単体ではなく、その周囲を含めた商圏全体です。
大阪で分かりやすいのが梅田です。阪急うめだ本店、阪神梅田本店、大丸梅田店、ルクア大阪、グランフロント大阪、グラングリーン大阪、KITTE大阪、地下街と、複数の鉄道駅が集まります。
Osaka Metroの2025年11月の交通調査では、梅田駅だけで1日約43.5万人、なんば駅約36.8万人、天王寺駅約25.3万人が乗降しています。阪急大阪梅田駅も1日約46.8万人です。
ただし、鉄道会社ごとに「乗降人員」「乗車人員」「特定日調査」など集計方法が違うため、単純に足して「梅田は何百万人」とするのは適切ではありません。
商業施設の売上だけでなく、その周辺にどれだけの人が集まっているのかを見ると、商圏の規模がもう少し立体的に見えてきます。
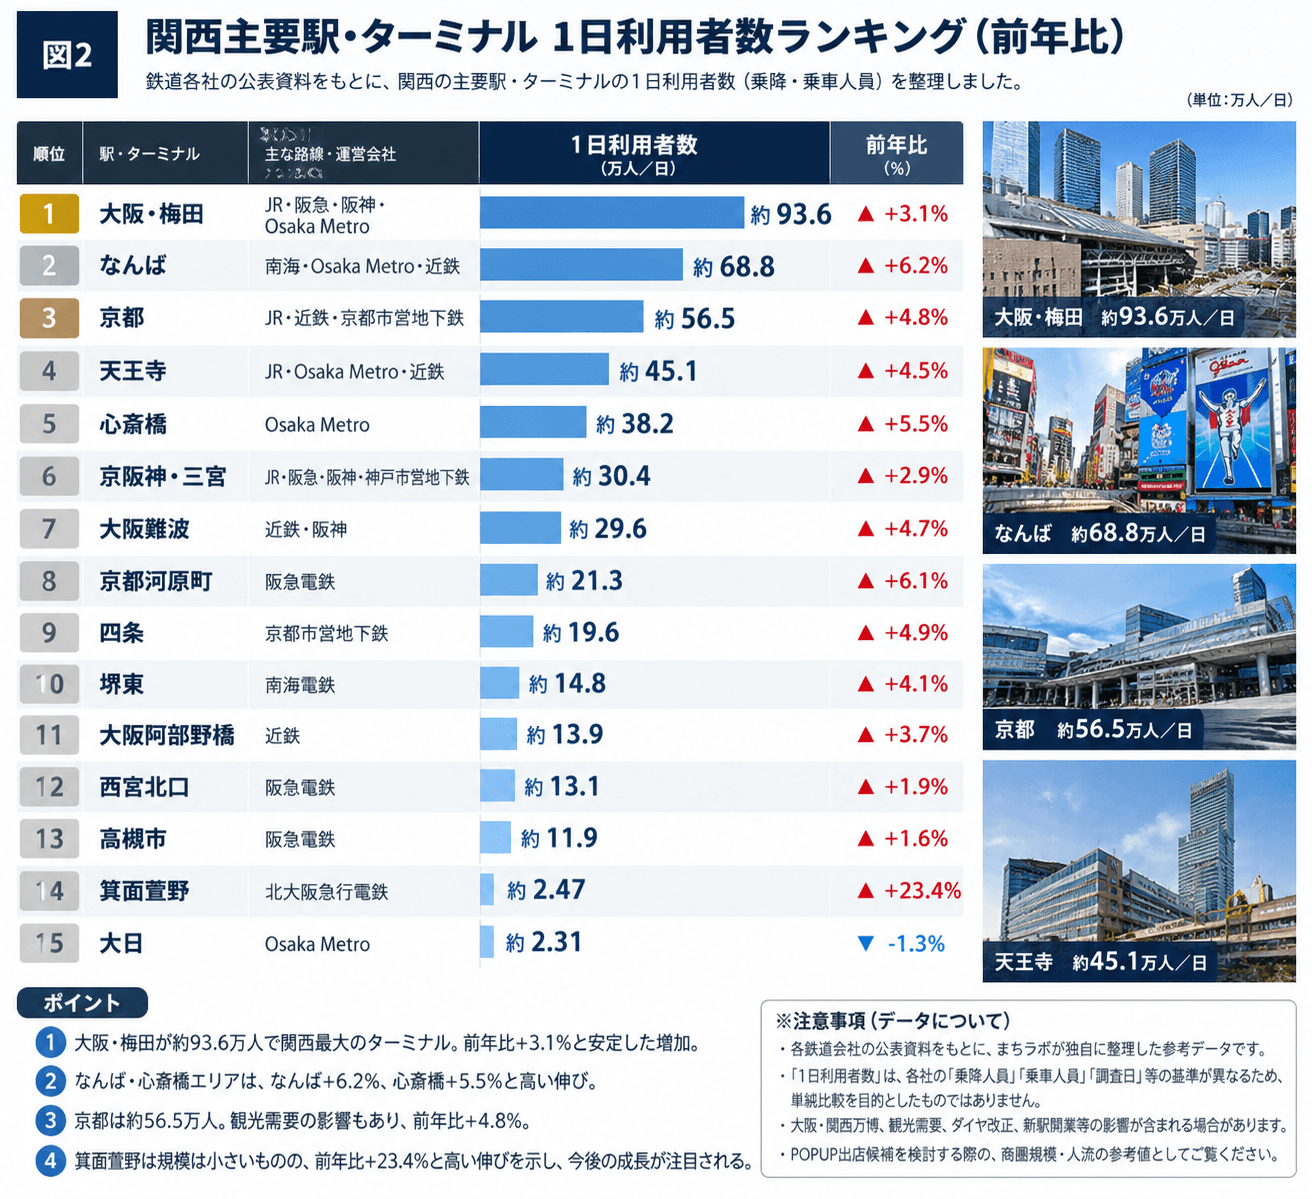
※鉄道各社の公表資料をもとに、まちラボが独自に整理した参考データです。「乗降人員」「乗車人員」「特定日調査」など各社で集計基準が異なるため、単純な駅間比較を目的としたものではありません。商圏規模・人流を考えるための参考値としてご覧ください。
同じ梅田でも、人は均等には流れていない
梅田には大量の人がいます。でも、その人たちが街全体を均等に歩いているわけではありません。阪急大阪梅田駅、Osaka Metro梅田駅、JR大阪駅の御堂筋側から百貨店周辺へ向かう動線。JR大阪駅からルクアへ入る動線。地下からディアモール大阪へ向かう動線。西梅田、KITTE大阪方面や、グランフロント、グラングリーン大阪方面へ向かう動線。それぞれ、目的も客層も違います。
「梅田だから人が多い」だけでは出店理由になりません。梅田のどこなのか。ここまで見る必要があります。
梅田だけではない。関西には性格の違う商圏がある
なんば〜心斎橋は、南海なんば駅から髙島屋、戎橋、道頓堀、心斎橋筋、大丸心斎橋店、心斎橋駅へと、街そのものが長い商業動線になっています。
京都駅は、JRの巨大人流、観光客、通勤通学客、京都駅ビル、ジェイアール京都伊勢丹、京都ポルタなどが集積しています。
天王寺・阿倍野は、天王寺ミオ、あべのハルカス近鉄本店、あべのキューズモール、地下街が比較的コンパクトな範囲に集まっています。
みのおは、箕面萱野駅開業後、駅利用者そのものが大きく増えている、ファミリー・生活者を中心とした成長中の郊外商圏です。
四条河原町は、河原町OPA、京都髙島屋、寺町、新京極、錦市場、四条通などがつながる京都の都心商圏です。
ここまでをPOPUPの出店判断という視点で整理すると、見る順番はシンプルです。
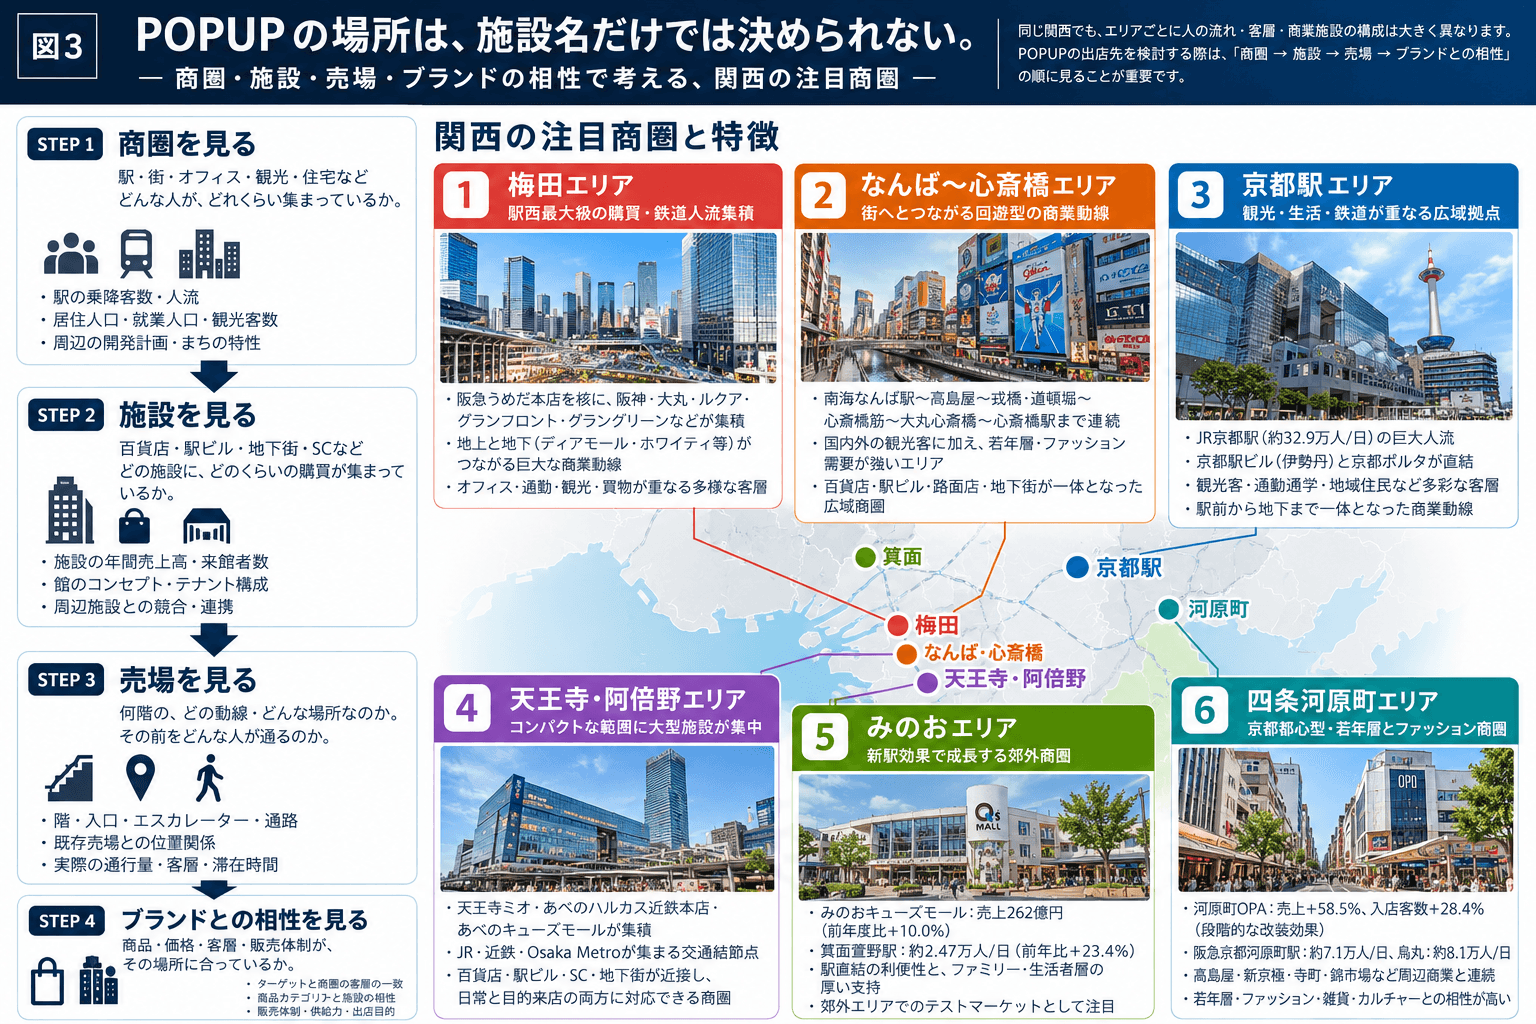
POPUPで見るべき順番
まず見るべきなのは、誰に、何を、いくらで売るのか。次に、どの商圏に、そのお客様がいるのか。その上で、どの施設の、どの売場が合うのか。です。
百貨店が合うブランドもあります。駅ナカ、地下街、駅前商業施設、ファッションビル、ライフスタイル施設の方が力を発揮する商品もあります。
出店先を、施設の「肩書き」だけで決めない。商圏を見る。施設を見る。そして最後に、その売場の前を誰が通るのかを見る。POPUPの場所選びは、そこまで見て初めて始まるのではないでしょうか。
参考資料・出典
- 日本百貨店協会|百貨店売上高
- H2Oリテイリング|決算・IR資料
- 高島屋|2026年2月期 決算短信
- J.フロント リテイリング|決算説明会
- 近鉄百貨店|IR RELEASE
- Osaka Metro|路線別駅別乗降人員(2025年交通調査)
- 阪急電鉄|駅別乗降人員
本文中の数値・事実は、各社および各施設の公開資料をもとに記載しています。
資料は更新される場合があるため、最新情報は各公式サイトをご確認ください。
POPUP出店や売場選定について相談したい方へ
ご相談・お問い合わせはこちら